AI 产业链六层地图 ENERGY STACK · v1.0
专题页 B · Energy Stack

AI 电力栈

AI 竞赛正在从芯片竞争外溢成一场关于电力、并网、供电架构与基荷能源的基础设施战争。这里不再按 L0-L5 分层阅读,而是沿一条新的研究路径看问题:当 GPU 不再是唯一瓶颈,谁在决定算力还能不能继续扩张。

资料状态

本页中的缺口规模、市场增速、订单金额、股价表现和 IPO 传闻,统一按“用户提供资料,待核验”处理。页面保留为研究线索,不作为长期事实锚点。

Why Energy Now

为什么现在必须把能源单独拿出来看

过去市场对 AI 能源的理解,更多停留在“算力扩张,电力需求增加”的线性外推。现在,越来越多项目并非卡在 GPU、服务器或资金,而是卡在电力接入、变压器交付、并网审批和现场供电能力。

核心判断 电力不再只是成本项,而是开始定义算力扩张的上限。
研究方式 不要把它看成第七层,而要看成横切主地图的一条时间主线。
阅读顺序 短期供电升级 → 中期本地发电 → 长期核电/SMR → 远期太空算力。

从电到算力:端到端物理工作流

不要把它看成一堆零散名词,而要看成 5 步逐层进入的系统导览:先有电,再进入园区、机房、主板与封装,最后才来到可协同的算力系统。
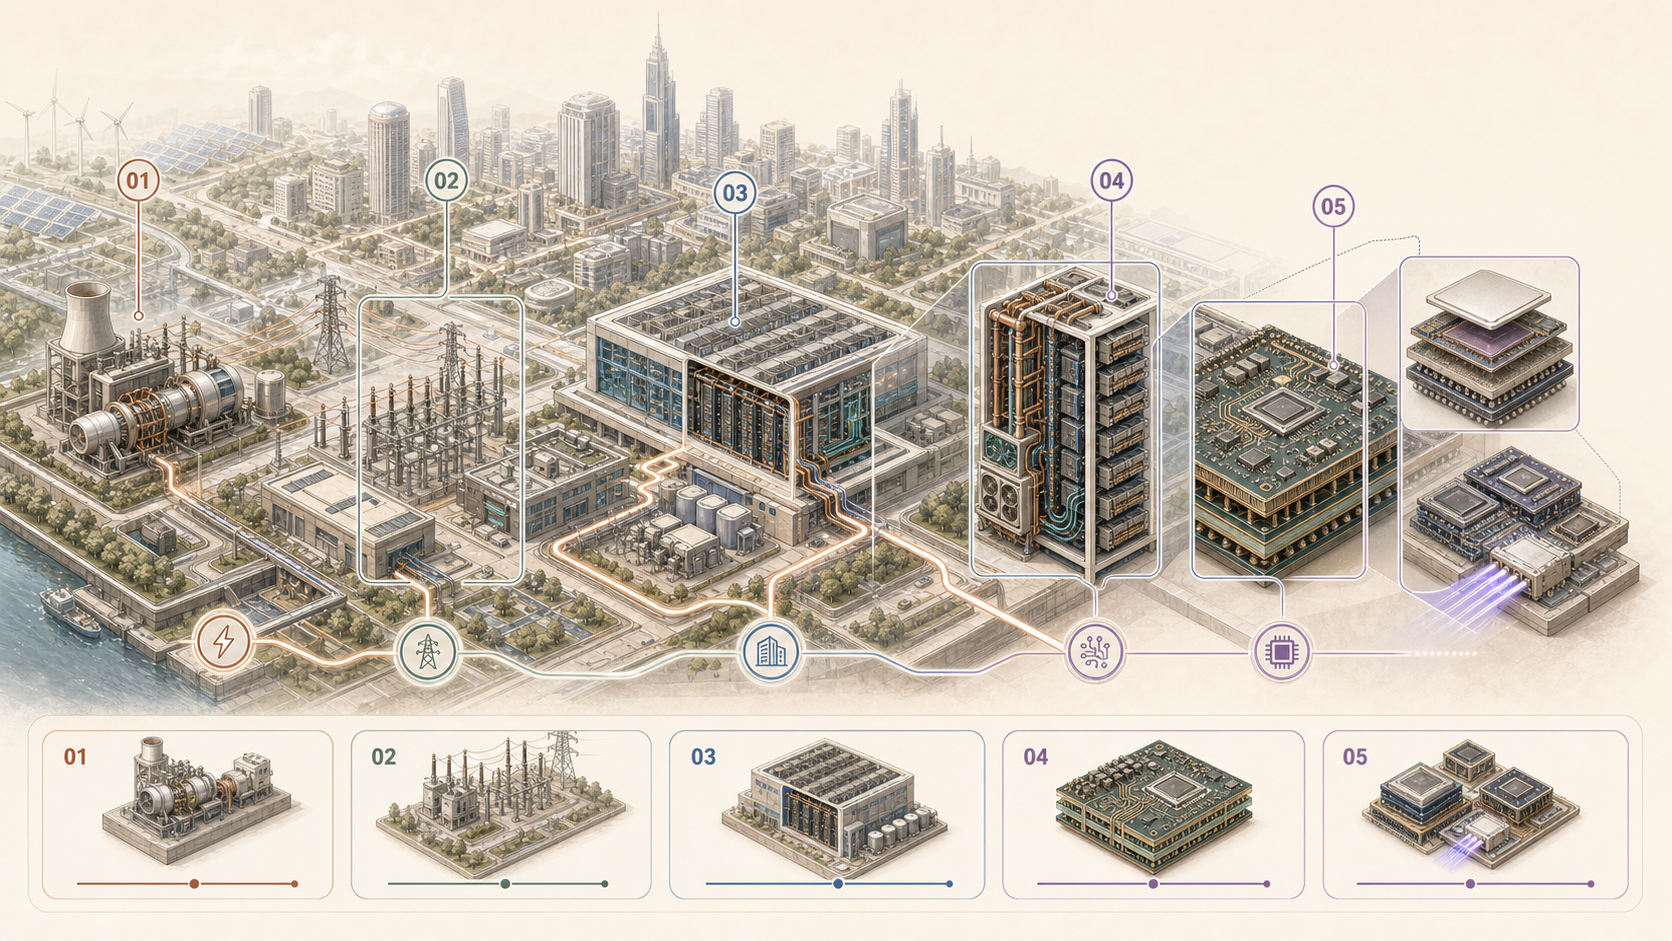
未来 AI 城市中从发电、电网、园区、机柜一路进入主板、封装和芯片系统的渐进式总示意图
城市入口
进入园区
进入机房
进入服务器节点
进入板级连接
进入算力核心
总览

先从整张系统图看路径,再决定要钻哪一层

这张城市图负责建立空间感,底部说明图负责解释路径关系。你可以先点 01-06 任一步进入,也可以点击图上的空白区域回到总览,不必一直停留在某个数字上。

如何阅读先看城市里的热点,再看下方系统带里的并行子系统。
交互方式点击步骤进入当前层;点击图上空白处,返回不选中状态。
当前关键瓶颈(截至 2026)
输变电 / 电网接入

接入容量、并网时钟、变压器交付仍是最现实的物理约束。

机柜供电与热管理

800V HVDC 升级推进中,液冷和 SiC 器件一起变紧。

光互连与网络

速率继续上行,NPO/CPO 前夜,带宽与功耗压力同步抬升。

从电到算力的完整系统关系图

这张图一次性把 6 步主线和每一步内部的关键子系统串起来。点到某一步时,总线、对应区域和城市图会一起高亮。

主供电路径 备用电力路径 热管理路径 数据信号路径 光互连路径
步骤 01

先有电:先判断项目能不能上电

第一次进入系统时,先看城市外部的发电站、电网和园区接入口。这里回答的是“有没有足够、稳定、可接入的电”。

当前视角城市到园区的供电入口
前面依赖谁土地、能源资源、公用事业体系
核心瓶颈接入容量、并网时钟、变压器交付
验证指标并网周期、设备 backlog、上电节奏
步骤 02

电进园区:从区域电网走到站房与园区配电

镜头推进到园区入口后,重点从“有没有电”变成“这股电能不能真的走到数据中心园区内部”。

当前视角园区站房、开关站、接入节点
前面依赖谁发电、公用事业、区域电网
核心瓶颈建设周期、审批时钟、接入容量
验证指标并网节点、线路建设、设备交期
步骤 03

电进机柜:供电架构与热管理开始重新定价

这里开始真正进入机房内部。问题从园区配电转成高功率机柜能不能稳定上电、上冷和连续运行。

当前视角机房、母线、机柜、液冷回路
前面依赖谁园区上电、变电与站房
核心瓶颈HVDC 架构、热密度、系统交付
验证指标机柜功率密度、液冷渗透率、现场交付
步骤 04

服务器 / 计算节点:算力先被组织成服务器形态

电和冷却进柜之后,算力不是直接变成 GPU,而是先变成服务器节点:主板、CPU 插槽、PCIe、NVLink、NIC/DPU 和本地存储共同决定节点效率。

当前视角服务器节点 / 主板 / 总线
前面依赖谁机柜供电 / 液冷 / UPS
核心瓶颈总线带宽 / 节点互连 / 本地存储
验证指标节点规格、NVLink 密度、NIC / DPU 配置、SSD 容量
步骤 05

板级供电与高速连接:把电、信号和时序送稳

镜头从服务器节点推进到主板和高速连接层。这里分成三组:VRM/PMIC 负责电源管理,Retimer/Redriver 与高速连接器负责信号完整性,MLCC、电感、电阻负责被动稳定。

当前视角VRM / PMIC、Retimer、连接器、MLCC
前面依赖谁服务器节点、主板规格、总线架构
核心瓶颈板级稳压、信号完整性、被动元件供给
验证指标主板规格升级、Retimer 用量、MLCC 规格、背板速率
步骤 06

先进封装与算力协同:GPU、HBM 与光互连一起放量

最后一步不再只看单颗芯片,而是看计算、存储和互连能否一起协同放量,形成真正可扩展的算力系统。

当前视角CoWoS、CPU / GPU / ASIC、HBM、光互连
前面依赖谁板级供电、高速连接、封装产能
核心瓶颈先进封装、带宽升级、跨机架协同
验证指标封装扩产、HBM 规格、平台升级、光模块速率
短期

电源侧升级

先解决机柜侧能不能承受更高功率密度。这里看的不是远期想象力,而是高压直流、800VDC、Sidecar、SST 和系统集成谁先落地。

HVDC 供电架构
High-Voltage Direct Current
国内路线先看高压直流与“巴拿马电源”这类更高集成度方案,核心是先把多级转换损耗压下来。
800VDC 与 Sidecar
800V Direct Current
海外更激进,直接围绕 Rubin 时代的高功率机柜切向 800VDC 和侧挂式供电模块。
固态变压器 SST
Solid-State Transformer
真正的终局候选不是更重的传统设备,而是更适合 AIDC 的新型转换与隔离架构。
系统集成商
Power & Thermal Integration
先兑现利润的常常不是概念最前沿的词,而是能把供电、液冷和 UPS 一起交付出去的系统公司。
中期

本地化发电

当电网扩容需要 5-7 年,而数据中心建设只需要 12-18 个月时,真正有时间价值的路径就变成了现场发电和混合供电。

燃气轮机
Gas Turbines
适合超大规模智算中心的稳定基荷,核心优势不是最便宜,而是最快形成可用电力。
内燃机组
Engine Generators
秒级启动和模块化能力,更适合 AI 训练负载的快速切换和项目快速上线。
SOFC 燃料电池
Solid Oxide Fuel Cells
近期验证
这条路最有颠覆感,但研究重点应该放在订单兑现和项目交付,而不是故事热度。
长期

核电与 SMR

吉瓦级稳定负载最终需要零碳、稳定、强基荷的能源体系。这里真正值得拆开的,是燃料、设计和运营三段链条。

铀矿与核燃料
Uranium Supply
如果核能成为 AI 底座,最先紧的未必是反应堆叙事,而是上游燃料供给。
HALEU
High-Assay Low-Enriched Uranium
SMR 上游最关键的真实瓶颈之一,不能把所有核能逻辑简单外推到这个环节。
SMR 设计商
SMR Designers
长期估值差异最终会体现在项目能否商业化、审批能否推进、设施能否真正并网。
核电运营与公用事业
Nuclear Utilities
更接近现金流和既有并网资产的一侧,往往比纯设计故事更早兑现价值。
远期

太空算力

这部分的价值在于定义能源边界,而不是提供近端盈利主线。它应该被阅读为远期观察,而不是和 HVDC 或核电放在同一确定性层级。

太空算力设想
Orbital Compute
如果地球能源和冷却继续受限,算力是否会外溢到轨道环境,是这条线唯一值得看的问题。
发射与空间基础设施
Launch Infrastructure
如果这条主线进入工程化,最先被验证的不是 AI 品牌,而是发射能力与在轨基础设施。
卫星运营与回传
Satellite Ops
真正的瓶颈会落在运营、回传与空间链路协同,而不只是单点概念。
远期观察

太空算力很有传播性,但确定性最低。它应该被放在这页最后,作为边界思考,而不是近端投资主线。

系统底板 安全、绿色与运营这些横切约束,不放进主流程,但会影响每一步能否稳定运行。

安全与合规

物理安全 · 网络安全 · 数据安全 · 访问控制 · 合规审计

绿色与资源约束

PUE · 碳管理 · 绿色能源接入 · 余热回收 · 循环利用

运营与商业模型

容量规划 · TCO · SLA · 资产管理 · 生命周期管理

能源四问

看能源链公司时,多问这四个问题

这四个问题的作用,是把“热故事”重新压回到“可验证的产业逻辑”里。

E1
它卡的是哪种物理约束?
先分清是电力接入、并网审批、设备交付、基荷能源,还是纯远期想象力。
E2
这个约束多久能缓解?
短期设备扩产、中期本地发电、长期核能并网,时间维度不同,估值逻辑完全不同。
E3
最先出现的验证信号是什么?
看 backlog、交付期、并网排队、PPA、机柜功率密度和现场发电项目,而不是只看故事。
E4
谁最先把约束变成利润?
优先找能更快交付、更快确认收入、更快穿透到现金流的公司,而不是想象空间最大的名字。
回到主地图时怎么用

先沿这条专题主线判断约束发生在哪里,再回到六层地图确认它具体落在 L1、L2、L3 还是 L5 的哪一段环节里。

免责声明 · Disclaimer
本网站内容仅为 AI 产业链研究框架与信息整理,不构成任何投资建议、要约或招揽。所提及的公司名称仅用于示范产业结构分层,不代表对任何证券的推荐或评级。股票市场存在重大风险,过往业绩不代表未来表现。读者在做出任何投资决策前,应自行研究并在必要时咨询具备执业资质的专业人士。